Django | App de paiement en 3x
- 1.74K Avis
- 3,4
- Développeur
- Django apps
- Publié
- 13 oct. 2020
Captures d'écran
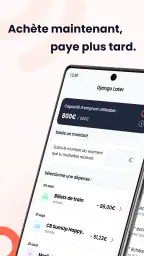
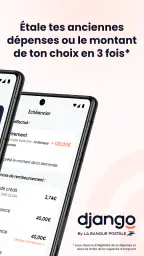
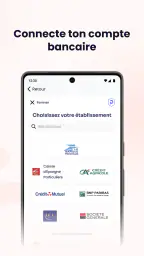
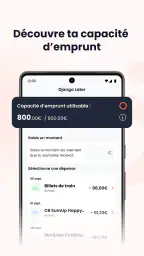
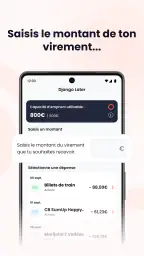
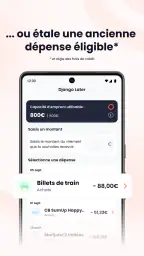
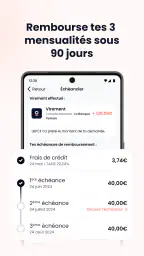
Ce qui m’a le plus intéressé dans Django, l’application de paiement en 3x de La Banque Postale, n’est pas l’idée abstraite de « payer plus tard », mais son effet très concret au moment d’un achat important. La dépense reste visible dans le budget, tandis que le règlement est réparti au lieu de sortir en une seule fois. Pour quelqu’un qui doit remplacer un appareil, régler une réservation ou absorber une facture élevée sans bouleverser immédiatement son compte, cette approche peut être pratique.
J’ai testé l’application comme un outil de finance personnelle, pas comme une solution miracle pour acheter davantage. C’est une nuance essentielle : le paiement fractionné peut rendre une dépense plus facile à supporter, mais il ne la rend pas moins chère par magie. Mon avis est donc assez simple. Django peut être utile si vous avez déjà identifié un achat nécessaire et que vous voulez mieux étaler son règlement. En revanche, je la déconseille à une personne qui utilise le fractionnement pour compenser régulièrement un budget trop serré.
Le paiement en trois fois comme fonction centrale
Le cœur de Django est l’achat immédiat avec paiement fractionné. Dans l’usage, cela change surtout le calendrier de sortie de l’argent. Au lieu de concentrer toute la dépense sur un seul moment, on la répartit en trois échéances. Cette organisation peut donner davantage de respiration à un budget mensuel, à condition de garder une vision claire de ce qui sera prélevé ensuite.
La force de cette fonction tient à sa simplicité de compréhension. On ne parle pas ici d’un tableau de bord financier complexe, ni d’un outil destiné à remplacer une banque au quotidien. Django est plus ciblée : elle accompagne un mode de paiement précis. Cette spécialisation est appréciable lorsque l’on cherche une réponse directe à une question concrète : comment régler cet achat sans tout payer aujourd’hui ?
Le développeur, Django apps, propose ainsi une application de la catégorie Finance qui s’adresse à un public assez large. Elle est gratuite et classée PEGI 3, ce qui reflète une expérience accessible au grand public. Sa note moyenne de 3,4, basée sur environ 3 400 évaluations, me paraît cohérente avec une application utile dans certains cas, mais dont l’intérêt dépend fortement de la situation financière de chacun.
Il faut aussi comprendre ce que Django n’est pas. Ce n’est pas un conseiller qui décide si un achat est raisonnable à votre place. Ce n’est pas non plus une méthode pour effacer le coût réel d’une dépense. La fonction de paiement fractionné agit sur le rythme du règlement, pas sur votre capacité globale à payer. Cette distinction est la première chose que je garderais en tête avant de l’installer.
Pourquoi cette capacité peut changer une décision d’achat
Dans un budget serré, le problème n’est pas toujours le montant total, mais le moment où il doit être payé. Une dépense imprévue peut tomber juste après le loyer, les factures ou les prélèvements habituels. Le paiement en trois fois permet alors de déplacer une partie de la pression vers les échéances suivantes. Cela peut éviter de vider immédiatement le compte, mais cela crée aussi une obligation qui accompagne les mois suivants.
Cette mécanique est donc intéressante pour les achats prévus et réellement nécessaires. Elle l’est beaucoup moins pour les achats impulsifs. Quand on ne regarde que le premier règlement, le prix paraît artificiellement plus léger. Mon conseil est de penser d’abord au montant total, puis de vérifier si les trois échéances restent confortables une fois ajoutées aux dépenses déjà prévues.
Un autre point important concerne la discipline. Le fractionnement fonctionne bien quand on note mentalement, ou dans son budget, les paiements à venir. Il fonctionne mal quand on oublie qu’une partie de l’achat n’est pas encore réglée. Dans ce cas, l’application facilite le geste d’achat sans forcément améliorer la gestion financière. La commodité devient alors un risque plutôt qu’un avantage.
Ce que l’utilisation change au quotidien
Dans la pratique, je vois Django comme une étape intermédiaire entre une application bancaire classique et le paiement immédiat proposé par certains commerçants. Une banque permet généralement de suivre ses comptes, ses opérations et son solde global. Un service de paiement fractionné, lui, se concentre sur une transaction et sur son échéancier. Django se situe clairement du côté de cette seconde expérience.
La bonne méthode consiste à ouvrir l’application avant de confirmer un achat important, à examiner le calendrier des règlements, puis à comparer ce calendrier avec les rentrées d’argent attendues. Cette vérification prend peu de temps, mais elle évite une erreur fréquente : regarder uniquement la première échéance et oublier les suivantes. Pour moi, c’est le geste le plus utile à intégrer dans le parcours.
Je recommande aussi de ne pas cumuler plusieurs achats fractionnés sans les inscrire au même endroit. Même si chaque paiement semble supportable séparément, plusieurs échéances peuvent se retrouver sur la même période. Django est plus facile à utiliser quand elle accompagne un budget déjà suivi, plutôt que lorsqu’elle devient le seul endroit où l’on essaie de reconstruire sa situation financière.
Son intérêt dépend également du contexte de l’achat. Pour une petite dépense habituelle, le fractionnement risque d’ajouter une couche mentale inutile. Pour une dépense plus élevée, il peut rendre le calendrier plus lisible et éviter une sortie d’argent brutale. La question n’est donc pas seulement « est-ce possible ? », mais « est-ce que cette organisation améliore réellement mon mois ? »
Un scénario réaliste : remplacer un équipement nécessaire
Imaginez que votre ordinateur ou votre appareil électroménager tombe en panne juste avant une période où plusieurs factures sont déjà prévues. Vous avez besoin de le remplacer, mais payer la totalité immédiatement réduirait fortement votre marge disponible. Dans cette situation, Django peut servir à répartir l’achat sur trois paiements et à préserver une partie du solde pour les dépenses essentielles.
Je précise toutefois la condition qui fait toute la différence : les deux échéances suivantes doivent déjà être compatibles avec votre budget. Si le remplacement de l’appareil vous oblige ensuite à repousser une facture, à utiliser un découvert ou à emprunter ailleurs, le fractionnement n’aura fait que déplacer le problème. Le bon scénario est celui où l’achat est nécessaire, le montant total est accepté et les paiements futurs sont anticipés.
Dans ce cas, l’application peut être plus adaptée qu’un crédit plus lourd, parce que l’objectif reste limité à une transaction répartie dans le temps. Mais je ne présenterais pas Django comme un substitut universel à toutes les solutions de financement. Pour un projet coûteux, une dépense récurrente ou une difficulté budgétaire durable, une discussion avec sa banque ou un examen complet de ses finances peut être plus pertinent.
Les détails à vérifier avant de confirmer
Avant d’utiliser le paiement en 3x, je regarderais systématiquement le montant total, la date de chaque règlement et la façon dont ces paiements s’intègrent dans mes dépenses habituelles. Je vérifierais également que je comprends bien les conditions affichées au moment de l’opération. Une application financière doit être utilisée avec la même attention qu’un relevé bancaire, même si l’interface paraît simple.
Je conseille aussi de conserver une trace personnelle de l’achat. Une note dans l’application de budget ou dans le calendrier du téléphone suffit. Ce petit réflexe est particulièrement utile si vous réalisez plusieurs achats à des moments différents. Il permet de voir les échéances ensemble, au lieu de les considérer comme des décisions isolées.
Enfin, je ne lancerais pas un achat uniquement parce que le premier paiement semble abordable. Je partirais du besoin, du prix total et de la stabilité de mes revenus. Django peut rendre une décision plus souple, mais elle ne doit pas rendre une décision mal préparée plus facile à prendre.
Les compromis à accepter
Le principal compromis est psychologique : fractionner un paiement réduit la sensation de dépense immédiate. C’est agréable pour la trésorerie du mois, mais cela peut aussi diminuer la vigilance. Dans mon expérience, la meilleure utilisation consiste à considérer la totalité de l’achat comme déjà engagée, même si le compte n’a pas encore été débité de toutes les échéances.
Le deuxième compromis concerne la visibilité globale. Une application spécialisée dans le paiement fractionné ne remplace pas forcément la vue d’ensemble d’une application bancaire. Pour connaître l’état complet de ses comptes, ses autres prélèvements et ses dépenses courantes, l’application de sa banque reste généralement plus adaptée. Django apporte une fonction ciblée ; elle ne doit pas être confondue avec un gestionnaire financier complet.
Il faut aussi accepter que la note de l’application ne soit pas parfaite. Django compte plus de 100 000 installations et environ 1 700 avis publiés, ce qui montre qu’elle a trouvé son public, mais l’expérience peut varier selon les attentes. Une personne qui veut uniquement un parcours de paiement simple pourra l’apprécier. Une autre, qui cherche beaucoup d’outils de suivi et de contrôle, risque de la trouver trop spécialisée.
La gratuité est un avantage évident pour essayer le service sans coût d’installation. Elle ne doit cependant pas être interprétée comme une raison suffisante pour multiplier les achats. Dans une application de finance, le vrai coût à surveiller est celui de la dépense engagée et de ses conséquences sur les mois suivants. La présence d’un accès gratuit ne change pas cette réalité.
Le fonctionnement dépend également de l’acceptation du paiement dans le parcours d’achat concerné. Je ne considérerais donc pas Django comme une garantie que tous les achats pourront automatiquement être fractionnés. Il est plus prudent de voir l’application comme un moyen dédié à certaines opérations compatibles, puis de vérifier les informations présentées avant de s’engager.
Quand une autre solution est préférable
Si votre objectif principal est de suivre vos revenus, vos catégories de dépenses, vos abonnements et votre épargne, une application de budget ou l’outil bancaire habituel sera probablement plus approprié. Ces solutions répondent à une question plus large : où va mon argent ? Django répond plutôt à une question ponctuelle : comment répartir le paiement de cet achat ?
Si vous avez besoin d’un financement sur une durée plus longue, Django peut également ne pas correspondre à votre situation. Le paiement en trois fois est adapté à une dépense limitée dans le temps. Il n’est pas conçu, dans mon appréciation, pour résoudre un besoin de trésorerie permanent. Quand les difficultés se répètent, il faut traiter la cause du déséquilibre plutôt que chercher à fractionner chaque nouvelle dépense.
À l’inverse, si vous êtes déjà client de La Banque Postale et que vous cherchez précisément cette possibilité de paiement, l’application peut être plus naturelle qu’un service généraliste. Son identité est clairement liée à cet usage et son résumé met en avant l’achat immédiat avec paiement fractionné. Pour un utilisateur qui veut rester dans cet environnement, cette orientation peut compter davantage que la présence d’une longue liste de fonctions secondaires.
Pour qui Django apporte le plus de valeur
Je la conseillerais en priorité à une personne capable de payer l’achat dans son ensemble, mais qui préfère répartir les sorties d’argent. Elle peut aussi convenir à quelqu’un qui prépare un budget mensuel et qui sait exactement quelles sommes resteront disponibles lors des prochaines échéances. Dans ces deux cas, l’application apporte surtout de la souplesse et une meilleure répartition du calendrier.
Elle me paraît moins adaptée aux utilisateurs qui oublient facilement leurs prélèvements, qui ne consultent jamais leur solde ou qui ont déjà plusieurs paiements en cours. Pour eux, la simplicité du premier règlement peut masquer une charge future. Le bon outil serait plutôt celui qui donne une vision complète des engagements, avec un suivi régulier du budget.
Je la trouve également intéressante pour les personnes qui veulent éviter de transformer chaque achat important en démarche longue. Le paiement fractionné répond à un besoin précis et peut être plus direct qu’une demande de crédit classique. Mais cette rapidité doit rester encadrée par une décision réfléchie. Plus le parcours est facile, plus il faut prendre soi-même le temps de vérifier le coût total.
La version actuelle est la 26.8.0 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux téléphones qui ne sont pas récents, ce qui est appréciable pour une application financière que l’on ne souhaite pas réserver aux appareils dernier cri. Pour l’installation, je vérifierais simplement que mon téléphone respecte cette exigence minimale avant de commencer.
Mon verdict après l’avoir considérée comme un outil de budget
Django est une application de Finance spécialisée, gratuite, qui fait sens quand son objectif reste clairement défini : répartir un achat en trois paiements au lieu de tout régler immédiatement. Sa valeur ne vient pas d’un grand nombre de fonctions, mais de cette capacité ciblée. Elle peut aider à traverser un mois chargé ou à gérer un achat nécessaire sans vider instantanément son compte.
Mon conseil est de l’utiliser avec une règle simple : ne jamais confondre paiement fractionné et prix réduit. Si vous connaissez le montant total, si les échéances futures sont compatibles avec vos revenus et si l’achat est justifié, Django peut être une option pratique. Si vous cherchez à acheter malgré l’absence de marge financière, elle risque au contraire de repousser la difficulté.
Au final, je la recommanderais à un utilisateur organisé qui veut une solution précise plutôt qu’un gestionnaire complet. Je la laisserais de côté pour une personne qui a besoin d’un suivi global de ses comptes ou d’un accompagnement face à des dettes persistantes. Django fait correctement sens dans son créneau : elle facilite l’étalement d’un achat, mais la qualité de la décision reste entre vos mains.
Points forts
- Paiement fractionné pratique pour mieux gérer les dépenses importantes.
- Demande de financement généralement rapide depuis l’application.
- Échéancier clair avec rappel des prochaines mensualités.
- Possibilité de suivre les paiements et commandes au même endroit.
- Solution intégrée chez plusieurs enseignes partenaires en ligne.
Limitations
- L’acceptation dépend de l’étude du dossier et n’est jamais garantie.
- Des frais peuvent s’appliquer selon le marchand ou l’offre choisie.
- Un retard de paiement peut entraîner des pénalités ou restrictions.
- Le paiement en plusieurs fois peut encourager des achats impulsifs.
- La disponibilité des partenaires varie selon le pays et le profil.
Questions Fréquemment Posées
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de régler certains achats en trois échéances, généralement sans devoir payer la totalité immédiatement. Lors de la validation, l’application affiche le montant de chaque prélèvement ainsi que les dates prévues. Après acceptation, le premier paiement peut être débité au moment de l’achat, tandis que les deux suivants sont prélevés automatiquement selon l’échéancier indiqué.
Qui peut utiliser Django pour payer en plusieurs fois ?
L’accès au paiement en trois fois dépend de plusieurs critères, notamment le pays de résidence, l’âge légal, le moyen de paiement utilisé et les conditions définies par Django ou le commerçant partenaire. Même si l’application est installée correctement, une demande peut être refusée après vérification. Il est donc conseillé de consulter les conditions d’éligibilité avant de compter sur cette solution pour un achat important.
Le paiement en 3 fois avec Django entraîne-t-il des frais ou des intérêts ?
Les frais éventuels varient selon le commerçant, le montant de la commande et les conditions affichées au moment du paiement. Certaines transactions peuvent être proposées sans intérêts, tandis que d’autres peuvent inclure des frais de service ou des coûts liés à un retard. Avant de confirmer, vérifiez toujours le montant total à rembourser, l’échéancier et les éventuelles pénalités indiquées dans l’application.
Que se passe-t-il si je retourne l’article ou si je ne peux pas payer une échéance ?
En cas de retour, le remboursement dépend généralement de la validation du commerçant et de sa politique commerciale. Les échéances ne sont pas forcément annulées immédiatement tant que le retour n’a pas été confirmé. Si un prélèvement échoue, Django peut tenter une nouvelle présentation, appliquer des frais ou limiter temporairement l’accès au service. Contactez rapidement le support depuis l’application pour éviter une situation prolongée.
L’application Django est-elle sécurisée pour mes paiements et mes données personnelles ?
Comme pour toute application financière, Django doit être utilisée avec un appareil protégé, une connexion fiable et un mot de passe difficile à deviner. L’application peut demander des informations personnelles ou bancaires afin de vérifier votre identité et de traiter les paiements. Avant le téléchargement, contrôlez l’éditeur officiel, les autorisations demandées et les avis récents. Ne communiquez jamais vos codes de connexion ou de validation à un tiers.


